日銀が利上げしたのに、なぜ円安になったのでしょうか。2026年9月18日、日銀は政策金利を1.25%へ引き上げましたが、為替市場では円安が進みました。「利上げ=円高」のはずなのに、なぜ逆の動きになったのか、その仕組みを初心者にも分かりやすく解説します。
日銀はなぜ政策金利を1.25%に引き上げたのか
今回の日銀の利上げを理解するには、まず「なぜ金利を上げたのか」を知る必要があります。
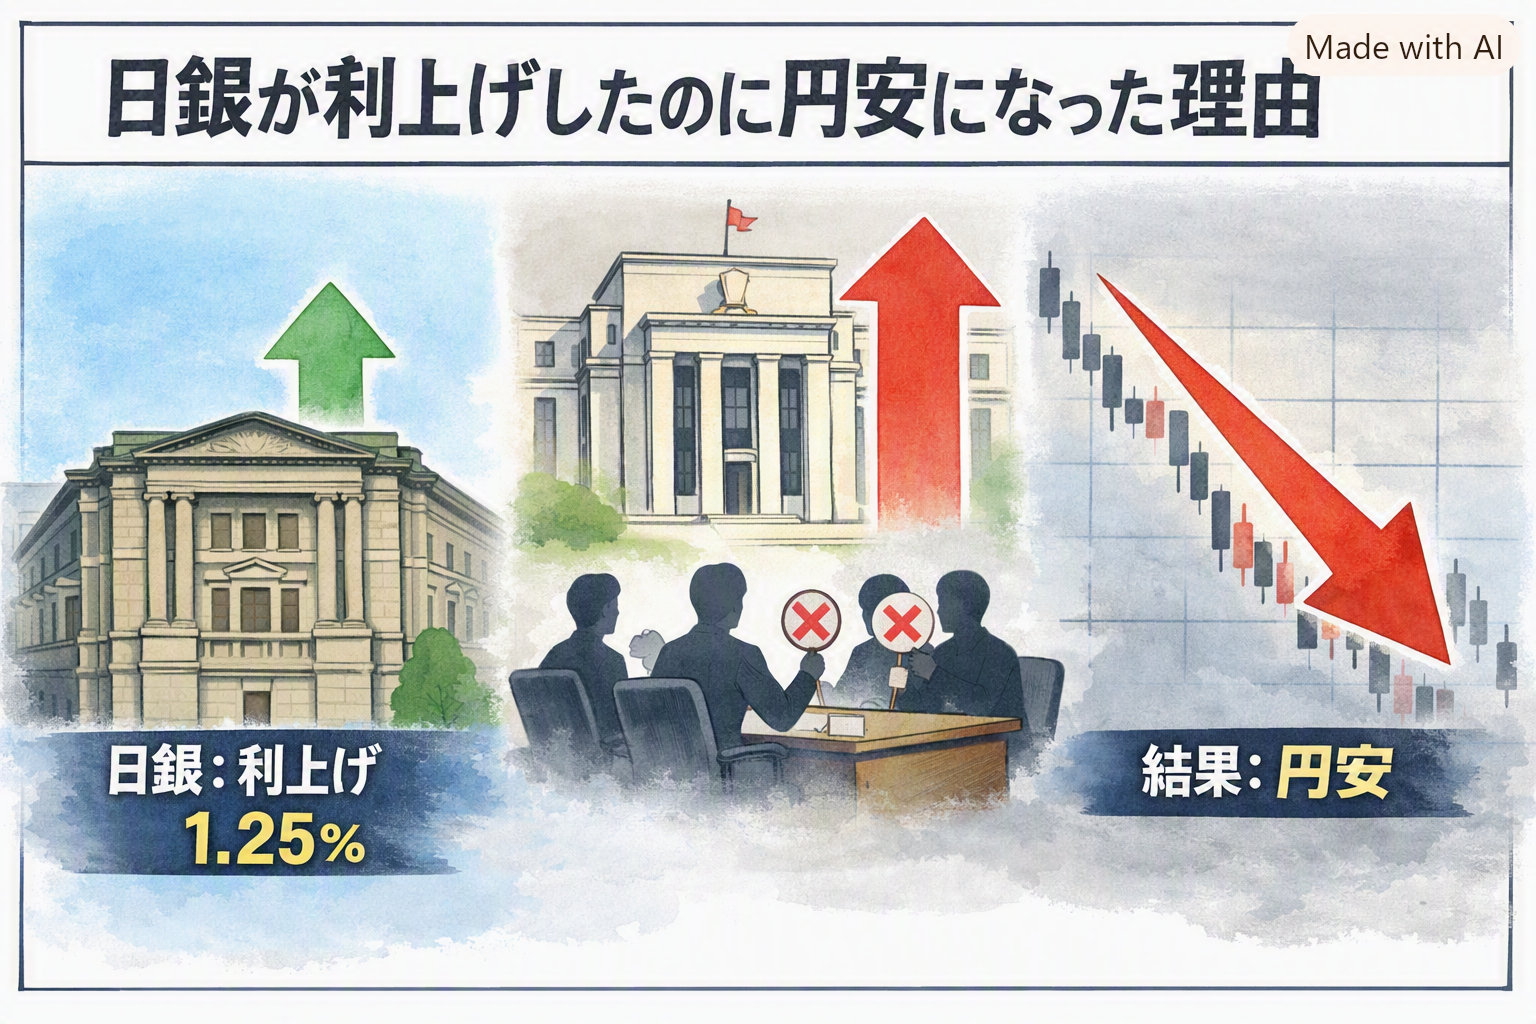
日銀は2026年9月18日の金融政策決定会合で、政策金利を0.25%引き上げ、1.25%程度としました。決定は賛成7、反対2で、1.25%は1995年以来となる31年ぶりの高い水準です。
背景にあるのは、物価上昇が続いていることです。原油などエネルギー価格の上昇や円安による輸入コストの増加が物価を押し上げるなか、日銀にはインフレがさらに強まるリスクを抑える必要があります。
金利を引き上げると、企業や個人がお金を借りるコストが上がるため、消費や設備投資を抑える方向に働きます。簡単にいえば、景気にブレーキをかけることで、物価が上がりすぎるのを抑える仕組みです。
ただし、利上げには反対側の作用もあります。
住宅ローンの金利や企業の借入コストが上がれば、家計や企業の負担が増え、景気を冷やしすぎる可能性があります。日銀にとっては「物価を抑えたい」と「景気を悪化させたくない」という、両方の問題を考えなければなりません。
なぜ「利上げ=円高」にならなかったのか
一般的には、その国の金利が上がると、その通貨を持って運用する魅力が高まり、通貨が買われやすくなります。
そのため「日銀が利上げすれば円高になる」と考えるのは自然ですが、為替市場は今回の金利が何%になったかだけではなく、その先を見ています。
重要なのは、「日本はこれからどこまで金利を上げるのか」「アメリカはこれから金利をどうするのか」という、将来の日米金利差です。
たとえば日本の金利が1.25%になっても、アメリカの金利がそれより高い状態が続けば、円とドルの金利差はまだ残ります。すると投資家にとっては、金利の高いドルを持つ魅力も依然として大きいわけです。
つまり今回のポイントは、「日本が利上げしたか」ではなく、「日米の金利差がこれから縮まるのか」というところにあります。
円安になった理由を4つの視点から整理する
今回の円安は一つの原因だけで決まったわけではなく、日米の金利差や日銀の姿勢、アメリカの金融政策などが重なった結果と考えられます。
1.アメリカの金利も高く、ドルの魅力が残っている
日本が利上げしても、アメリカの金利が高いままなら、日米の金利差は簡単には縮まりません。
実際、FRBは9月16日に政策金利を0.25%引き上げ、3.75~4.00%としました。さらにFRB関係者の見通しでは、2026年中にもう一度利上げする可能性も示されています。
日本の1.25%とアメリカの3.75~4.00%を単純に比較すると、金利差は2.5ポイント以上あります。
もちろん為替は金利差だけで決まるわけではありませんが、この差が残っている以上、日銀が0.25%利上げしただけで円高へ大きく転換するとは限りません。
2.日銀の利上げペースが速いとは限らない
今回の決定が7対2だったことも、市場にとって重要な材料になりました。
反対票が2票あったということは、日銀の政策委員の中に、景気などへの影響を考えて利上げに慎重な意見があることを示しています。もちろん、これだけで「日銀はもう利上げできない」と判断することはできません。
しかし市場から見ると、「日本の金利が今後も一気に上がるとは限らない」と考える材料にはなります。実際、利上げ決定後には日銀の姿勢が市場から慎重と受け止められ、円安が進みました。
ここは少し分かりにくいところですが、為替市場では「利上げした」というニュースそのものより、その次に何が起こるのかが重要なのです。
3.植田総裁の発言も「今後」を左右する
今回の利上げ後、植田総裁は今後の追加利上げについて、物価や景気などの状況を確認しながら判断する姿勢を示しました。
これは「今後は利上げしない」という意味ではなく、経済情勢を見ながら追加利上げの時期や幅を判断するということです。
ところが市場では、今回の利上げと同時に強い追加利上げ方針が示されなかったことで、「日本の利上げペースは想定ほど速くないかもしれない」という見方が強まりました。
この「市場の予想が変わる」という部分こそ、今回の円安を理解するうえで重要なポイントです。
4.原油高は日本の物価と円相場に影響する
さらに日本の場合、海外からエネルギーを輸入するため、原油価格の上昇も無視できません。
原油価格が上がれば輸入代金が増え、企業のコストや家計の負担が大きくなります。日銀も、エネルギー価格の上昇が今後の物価に影響するリスクを政策判断の重要な要素として見ています。
つまり日銀が利上げしても、同時に原油高などによる物価上昇圧力が続けば、円安を取り巻く環境そのものが簡単に変わるわけではありません。
「金利差が縮まれば円高」は本当に正しいのか
ここまで読むと、「では日本が利上げして、アメリカが利下げすれば円高になるのでは?」と思うかもしれません。
これは円高につながる重要な条件の一つですが、それだけで円高が決まるわけではありません。
為替市場には、金利以外にも景気の強さ、物価、貿易収支、企業の海外投資、投資家のリスク回避姿勢など、さまざまな要因が影響します。
実際、日米の金利差が縮小している局面でも円安が続くことがあり、「金利差だけでは円相場を説明できない」という指摘もあります。
ここに今回の記事で知っておきたい、もう一段深いポイントがあります。
為替は「金利差そのもの」だけではなく、「その金利差が今後どう変化するのか」という期待によっても動くのです。
たとえば、日本が0.25%利上げした直後にアメリカも0.25%利上げすれば、日本とアメリカの金利差はほとんど縮まりません。
反対に、日本が0.25%利上げする一方でアメリカが利下げに向かえば、金利差は縮まり、円を買う理由が強くなる可能性があります。
だから為替ニュースを見るときは、「日銀が利上げした」という一つのニュースだけを見るのではなく、日米それぞれの次の一手まで考える必要があるわけです。
今後の円相場と日本経済への影響はどうなる?
今後の円相場を考えるうえでは、日銀とFRBの政策がどちらの方向へ進むのかが大きなポイントになります。
アメリカが利下げへ向かう一方、日本が段階的に利上げを続ければ、日米金利差が縮小して円高方向への力が強まる可能性があります。
一方、アメリカの金利が高止まりし、日本の利上げがゆっくり進む場合には、円安圧力が残る可能性もあります。
ただし、円高になればすべてが良いわけでもありません。
円高になると輸入品や海外から購入するエネルギーの価格を抑えやすくなる一方、輸出企業にとっては海外で稼いだ利益を円に換算したときの金額が減る場合があります。
逆に円安は輸入物価を押し上げる一方、海外で売上を得る企業にとっては円換算の利益を押し上げる方向に働くことがあります。
つまり円高と円安には、それぞれ恩恵を受ける側と負担を受ける側があり、単純にどちらが良いと決められるものではありません。
家計にとっては食品やエネルギー価格、企業にとっては輸入コストや借入金利、政府にとっては景気や税収など、それぞれ違った影響が出てきます。
まとめ|「利上げ=円高」ではなく、その先を見る
日銀は2026年9月18日、政策金利を0.25%引き上げ、1.25%程度としましたが、その後の為替市場では円安が進みました。
その理由は、日銀の利上げが無意味だったからでも、単純に利上げ幅が小さかったからでもありません。
アメリカの金利が高い状態にあること、日銀の追加利上げペースが慎重と受け止められたこと、そして原油高などの物価上昇要因が重なったことが、今回の円安につながったと考えられます。
特に重要なのは、為替市場が「現在の金利」ではなく「これからの日米の金利差」まで織り込んで動くという点です。
だから「日銀が利上げしたのに円安」という一見不思議な現象も、市場がその先を見ていると考えれば理解しやすくなります。
今後は日銀の利上げ回数だけを見るのではなく、アメリカの金利、物価、原油価格、そして日本経済の強さを合わせて見ることが大切になりそうです。
「利上げすれば円高になる」と考えるのか、それとも「その先の日米金利差まで見なければ分からない」と考えるのか、今回の円安は為替を見る視点そのものを考えさせる動きだったのかもしれません。